
Bảo hiểm Bảo Việt đồng hành cùng BYD FEST 102 Mùa 2
Tháng 10 18, 2026Bảo hiểm tài sản doanh nghiệp là giải pháp giúp doanh nghiệp chủ động quản lý rủi ro tài chính trước những tổn thất vật chất có thể xảy ra đối với nhà xưởng, văn phòng, máy móc, thiết bị và các tài sản phục vụ hoạt động sản xuất, kinh doanh. Tùy theo nhu cầu và điều kiện hợp đồng, doanh nghiệp có thể lựa chọn bảo hiểm tài sản, bảo hiểm cháy và các rủi ro đặc biệt, bảo hiểm mọi rủi ro tài sản hoặc bảo hiểm rủi ro lắp đặt cho các dự án cụ thể.
Tại Insugo.vn, doanh nghiệp có thể tìm hiểu các giải pháp bảo hiểm phù hợp với đặc điểm tài sản, quy mô hoạt động và nhu cầu quản trị rủi ro. Việc xác định đúng loại hình bảo hiểm, giá trị tài sản và phạm vi bảo vệ ngay từ đầu sẽ giúp doanh nghiệp xây dựng phương án bảo vệ phù hợp, hạn chế áp lực tài chính khi xảy ra sự cố.
Liên hệ Insugo qua hotline 0967 176 077 để trao đổi nhu cầu và tìm hiểu phương án bảo hiểm tài sản doanh nghiệp phù hợp.
1. Bảo hiểm tài sản doanh nghiệp là gì?
Bảo hiểm tài sản doanh nghiệp là loại hình bảo hiểm nhằm bảo vệ tài sản thuộc quyền sở hữu, quản lý hoặc quyền lợi có thể được bảo hiểm của doanh nghiệp trước những tổn thất vật chất do các rủi ro được quy định trong hợp đồng gây ra.
Tùy theo sản phẩm được lựa chọn, tài sản được bảo hiểm có thể bao gồm nhà xưởng, văn phòng, công trình, máy móc, dây chuyền sản xuất, thiết bị kỹ thuật và các hạng mục tài sản khác được kê khai, chấp nhận bảo hiểm.
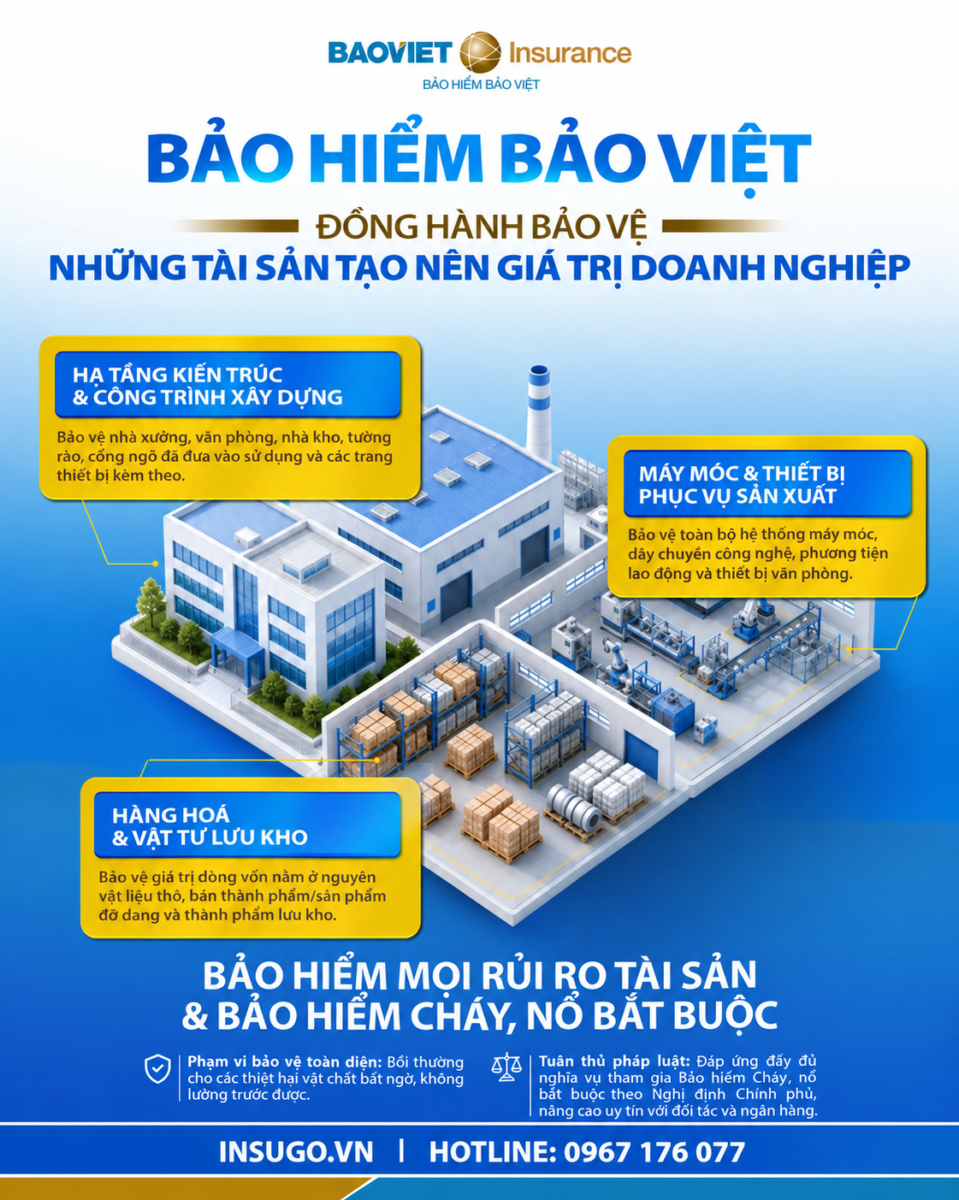
Khi xảy ra sự kiện thuộc phạm vi bảo hiểm, doanh nghiệp có thể được xem xét bồi thường theo điều khoản hợp đồng, giới hạn trách nhiệm, số tiền bảo hiểm, mức khấu trừ và các điều kiện liên quan.
Cần lưu ý rằng bảo hiểm tài sản không đồng nghĩa với việc mọi thiệt hại đều được bồi thường. Những tổn thất thuộc trường hợp loại trừ, không đáp ứng điều kiện bảo hiểm hoặc vượt quá giới hạn trách nhiệm có thể không được chi trả toàn bộ hoặc một phần.
Trong thực tế, khái niệm bảo hiểm tài sản doanh nghiệp có thể bao gồm nhiều sản phẩm khác nhau. Chẳng hạn, bảo hiểm cháy và các rủi ro đặc biệt tập trung vào những rủi ro được quy định trong quy tắc bảo hiểm; bảo hiểm mọi rủi ro tài sản có phạm vi theo điều khoản tương ứng; còn bảo hiểm rủi ro lắp đặt hướng đến những tổn thất phát sinh trong quá trình lắp đặt máy móc, thiết bị hoặc công trình.
Vì vậy, doanh nghiệp cần xác định rõ tài sản cần bảo vệ, giai đoạn hoạt động và các rủi ro cần quản lý trước khi lựa chọn sản phẩm.
2. Vì sao doanh nghiệp nên cân nhắc bảo hiểm tài sản?
Tài sản vật chất thường chiếm tỷ trọng đáng kể trong nguồn lực của doanh nghiệp. Đối với nhà máy sản xuất, một dây chuyền máy móc gặp sự cố có thể ảnh hưởng đến tiến độ giao hàng.
Đối với doanh nghiệp thương mại, hư hỏng cơ sở vật chất hoặc thiết bị lưu kho có thể làm gián đoạn hoạt động kinh doanh. Với doanh nghiệp đang triển khai dự án, tổn thất trong giai đoạn lắp đặt có thể phát sinh thêm chi phí sửa chữa và ảnh hưởng đến kế hoạch bàn giao.
Những tình huống này cho thấy quản lý rủi ro tài sản không chỉ là vấn đề kỹ thuật mà còn liên quan trực tiếp đến khả năng duy trì hoạt động kinh doanh.
Chủ động trước rủi ro tổn thất tài sản
Tài sản có thể chịu ảnh hưởng bởi nhiều yếu tố như cháy, nổ, sự cố bất ngờ, thiên tai hoặc các rủi ro khác tùy theo điều kiện thực tế. Mức độ thiệt hại có thể khác nhau, từ hư hỏng một thiết bị đến tổn thất nghiêm trọng đối với khu vực sản xuất.
Bảo hiểm phù hợp giúp doanh nghiệp có thêm cơ chế bảo vệ tài chính đối với những sự kiện thuộc phạm vi hợp đồng. Nhờ đó, doanh nghiệp có thể chủ động hơn trong việc lập kế hoạch dự phòng và quản lý tác động tài chính khi phát sinh tổn thất.
Hỗ trợ duy trì hoạt động sản xuất, kinh doanh
Khi tài sản quan trọng bị hư hỏng, doanh nghiệp có thể phải sửa chữa, thay thế hoặc bố trí phương án vận hành khác. Những công việc này thường đòi hỏi thời gian và nguồn lực.
Bảo hiểm tài sản có thể hỗ trợ chi phí tổn thất vật chất thuộc phạm vi bảo hiểm. Nếu doanh nghiệp có nhu cầu bảo vệ trước hậu quả gián đoạn kinh doanh, cần xem xét riêng sản phẩm hoặc điều khoản bảo hiểm tổn thất hậu quả phù hợp. Quyền lợi này không mặc nhiên có trong mọi hợp đồng bảo hiểm tài sản.
Hỗ trợ quản lý ngân sách và dòng tiền
Thay vì hoàn toàn tự chịu các tổn thất lớn, doanh nghiệp có thể chuyển giao một phần rủi ro tài chính cho doanh nghiệp bảo hiểm theo hợp đồng. Đây là cơ sở để xây dựng kế hoạch quản trị rủi ro và cân đối ngân sách dự phòng.
Tuy nhiên, hiệu quả thực tế phụ thuộc vào việc xác định đúng giá trị tài sản, phạm vi bảo hiểm, số tiền bảo hiểm và các điều kiện bồi thường. Một hợp đồng có mức phí thấp nhưng phạm vi bảo vệ không phù hợp có thể không đáp ứng nhu cầu khi xảy ra sự cố.
Nâng cao tính chủ động trong quản trị doanh nghiệp
Việc rà soát tài sản để tham gia bảo hiểm cũng là cơ hội để doanh nghiệp hệ thống hóa danh mục tài sản, đánh giá mức độ quan trọng của từng hạng mục và xác định những khu vực cần tăng cường biện pháp phòng ngừa.
Bảo hiểm nên được kết hợp với các giải pháp quản lý an toàn như kiểm tra thiết bị định kỳ, bảo trì hệ thống điện, trang bị phương tiện phòng cháy chữa cháy phù hợp và xây dựng quy trình ứng phó sự cố.
3. Những tài sản nào có thể được xem xét bảo hiểm?
Phạm vi tài sản được chấp nhận bảo hiểm phụ thuộc vào sản phẩm, quy tắc bảo hiểm, tình trạng tài sản và thỏa thuận giữa các bên. Các nhóm dưới đây là những hạng mục doanh nghiệp thường xem xét khi xây dựng chương trình bảo hiểm tài sản.
Nhà xưởng, văn phòng và công trình
Nhà xưởng, văn phòng, kho xây dựng kiên cố và các công trình phục vụ sản xuất, kinh doanh có thể được xem xét bảo hiểm nếu đáp ứng điều kiện của sản phẩm.
Khi kê khai, doanh nghiệp nên chuẩn bị thông tin về địa điểm, kết cấu công trình, mục đích sử dụng, năm xây dựng, giá trị tài sản và các biện pháp an toàn đang áp dụng.
Máy móc và dây chuyền sản xuất
Máy móc và dây chuyền sản xuất có thể là những tài sản quan trọng đối với doanh nghiệp công nghiệp. Hư hỏng ở một bộ phận có thể ảnh hưởng đến toàn bộ quy trình vận hành.
Doanh nghiệp cần xác định máy móc thuộc phạm vi bảo hiểm nào, giá trị kê khai ra sao và những rủi ro nào được chấp nhận bảo hiểm. Với thiết bị chuyên dụng, cần cung cấp thông tin kỹ thuật để được đánh giá điều kiện bảo hiểm cụ thể.
Thiết bị văn phòng và thiết bị kỹ thuật
Máy tính, máy chủ, thiết bị điện tử, hệ thống kỹ thuật và các thiết bị phục vụ vận hành có thể được xem xét theo điều kiện sản phẩm tương ứng.
Doanh nghiệp nên lập danh sách tài sản, số lượng, giá trị và vị trí sử dụng. Việc quản lý hồ sơ đầy đủ giúp thuận tiện hơn trong quá trình kê khai, đánh giá tổn thất và đối chiếu khi phát sinh yêu cầu bồi thường.
Tài sản trong giai đoạn lắp đặt
Đối với dự án xây dựng, lắp đặt dây chuyền hoặc đưa thiết bị mới vào vận hành, doanh nghiệp có thể cần loại hình bảo hiểm chuyên biệt cho giai đoạn thi công, lắp đặt và chạy thử.
Bảo hiểm rủi ro lắp đặt có thể bảo vệ những tổn thất vật chất bất ngờ thuộc phạm vi hợp đồng đối với hạng mục được bảo hiểm. Tùy điều kiện sản phẩm, phạm vi có thể liên quan đến máy móc, thiết bị, công trình phụ trợ và trách nhiệm đối với bên thứ ba phát sinh trực tiếp từ hoạt động lắp đặt.
Doanh nghiệp cần kiểm tra thời điểm bắt đầu và kết thúc bảo hiểm, điều kiện vận hành thử, thử tải và bàn giao công trình. Không nên mặc định bảo hiểm tài sản đang hoạt động đã bao gồm toàn bộ rủi ro của giai đoạn lắp đặt.
4. Các loại hình bảo hiểm tài sản doanh nghiệp phổ biến
Mỗi loại hình bảo hiểm có mục đích và phạm vi khác nhau. Việc lựa chọn nên căn cứ vào đặc điểm tài sản, hoạt động thực tế và điều khoản sản phẩm.
Bảo hiểm cháy và các rủi ro đặc biệt
Đây là nhóm sản phẩm hướng đến những thiệt hại do cháy, nổ và các rủi ro khác được quy định trong quy tắc bảo hiểm hoặc thỏa thuận bảo hiểm.
Doanh nghiệp có nhà xưởng, văn phòng, kho hoặc tài sản có giá trị cần xác định các rủi ro được bảo hiểm, điều kiện an toàn, mức khấu trừ và các trường hợp loại trừ.
Một số cơ sở, loại tài sản hoặc hoạt động kinh doanh có thể thuộc diện phải mua bảo hiểm cháy, nổ bắt buộc theo quy định pháp luật. Doanh nghiệp cần kiểm tra quy định hiện hành và đặc điểm cơ sở của mình để xác định nghĩa vụ áp dụng.
Bảo hiểm mọi rủi ro tài sản
Bảo hiểm mọi rủi ro tài sản thường được lựa chọn khi doanh nghiệp cần xem xét phạm vi bảo vệ rộng hơn cho tài sản vật chất. Tuy nhiên, tên gọi “mọi rủi ro” không có nghĩa là mọi nguyên nhân gây thiệt hại đều được bảo hiểm.
Phạm vi thực tế vẫn phụ thuộc vào quy tắc bảo hiểm, điều khoản loại trừ, điều kiện áp dụng và các thỏa thuận bổ sung. Doanh nghiệp cần đọc kỹ hợp đồng để hiểu rõ những rủi ro được bảo vệ cũng như những trường hợp không được bồi thường.
Bảo hiểm rủi ro lắp đặt
Bảo hiểm rủi ro lắp đặt phù hợp để xem xét đối với các dự án lắp đặt máy móc, thiết bị, dây chuyền công nghệ hoặc công trình có yêu cầu kỹ thuật.
Sản phẩm có thể bảo vệ các hạng mục được bảo hiểm trước tổn thất vật chất bất ngờ trong thời gian bảo hiểm và có thể bao gồm trách nhiệm đối với bên thứ ba theo điều khoản áp dụng.
Khi lập phương án bảo hiểm, doanh nghiệp cần cung cấp thông tin về dự án, giá trị hợp đồng, tiến độ, địa điểm thi công, phạm vi công việc và kế hoạch chạy thử.
Bảo hiểm tổn thất hậu quả
Trong một số chương trình, doanh nghiệp có thể xem xét bảo hiểm tổn thất hậu quả do hoạt động kinh doanh bị gián đoạn sau một sự kiện tổn thất vật chất được bảo hiểm.
Đây là nhu cầu khác với việc bồi thường trực tiếp cho tài sản bị hư hỏng. Điều kiện áp dụng thường phụ thuộc vào sự kiện tổn thất vật chất được bảo hiểm, thời gian gián đoạn, phương pháp xác định tổn thất và các giới hạn trong hợp đồng.
Doanh nghiệp nên trao đổi rõ nhu cầu này khi xây dựng chương trình bảo hiểm, đặc biệt nếu việc dừng hoạt động có thể ảnh hưởng đáng kể đến doanh thu hoặc nghĩa vụ giao hàng.
5. Bảo hiểm tài sản doanh nghiệp có thể chi trả những gì?
Quyền lợi bảo hiểm phụ thuộc vào sản phẩm và điều khoản đã thỏa thuận. Với các hợp đồng bảo hiểm tài sản, quyền lợi có thể liên quan đến tổn thất vật chất của tài sản được bảo hiểm do rủi ro thuộc phạm vi hợp đồng gây ra.
Tùy sản phẩm, cơ chế giải quyết tổn thất có thể bao gồm bồi thường bằng tiền, sửa chữa hoặc thay thế tài sản theo điều kiện được áp dụng. Số tiền bồi thường không mặc nhiên bằng toàn bộ giá trị tài sản mà được xác định theo tổn thất thực tế, số tiền bảo hiểm, giới hạn trách nhiệm, mức khấu trừ và các điều khoản liên quan.
Đối với bảo hiểm rủi ro lắp đặt, hợp đồng có thể quy định thêm trách nhiệm đối với bên thứ ba khi hoạt động lắp đặt gây thương tích hoặc thiệt hại tài sản cho người khác. Doanh nghiệp cần xác nhận rõ phạm vi và giới hạn trách nhiệm trước khi tham gia.
Để hạn chế nhầm lẫn, doanh nghiệp nên yêu cầu giải thích các nội dung sau:
- Danh mục tài sản và địa điểm được bảo hiểm.
- Rủi ro được bảo hiểm và trường hợp loại trừ.
- Số tiền bảo hiểm, giới hạn trách nhiệm và mức khấu trừ.
- Cách xác định giá trị tài sản và phương pháp bồi thường.
- Thời hạn bảo hiểm và các điều kiện duy trì hiệu lực.
- Quy trình thông báo tổn thất, giám định và cung cấp hồ sơ.
Đọc và hiểu những nội dung này giúp doanh nghiệp có cơ sở đánh giá mức độ phù hợp của hợp đồng với nhu cầu thực tế.
6. Những trường hợp cần lưu ý khi tham gia bảo hiểm tài sản
Không phải mọi thiệt hại đối với tài sản đều được bảo hiểm. Tùy quy tắc sản phẩm, hợp đồng có thể quy định các trường hợp loại trừ hoặc giới hạn trách nhiệm đối với một số nguyên nhân, loại tài sản và tình huống cụ thể.
Ví dụ, hao mòn tự nhiên, khuyết tật có sẵn, hỏng hóc nội tại hoặc thiệt hại phát sinh từ nguyên nhân bị loại trừ có thể không thuộc phạm vi bảo hiểm theo một số hợp đồng. Những ví dụ này chỉ mang tính minh họa; doanh nghiệp cần kiểm tra điều khoản thực tế của sản phẩm mình lựa chọn.
Ngoài ra, việc kê khai không đầy đủ, xác định số tiền bảo hiểm không phù hợp hoặc không tuân thủ nghĩa vụ thông báo khi xảy ra sự cố có thể ảnh hưởng đến quá trình giải quyết quyền lợi.
Doanh nghiệp nên lưu trữ hồ sơ sở hữu hoặc quản lý tài sản, hóa đơn, chứng từ mua sắm, tài liệu kỹ thuật, biên bản kiểm kê và hình ảnh hiện trạng khi cần thiết. Hồ sơ này hỗ trợ việc xác định tài sản được bảo hiểm và đánh giá tổn thất khi có sự kiện xảy ra.
7. Kết hợp bảo hiểm tài sản với các giải pháp bảo vệ doanh nghiệp
Quản trị rủi ro doanh nghiệp không chỉ dừng lại ở nhà xưởng, máy móc và thiết bị. Tùy lĩnh vực hoạt động, doanh nghiệp còn cần xem xét hàng hóa trong quá trình vận chuyển và sức khỏe của đội ngũ nhân sự.
Bảo hiểm hàng hóa doanh nghiệp
Đối với doanh nghiệp sản xuất, xuất nhập khẩu, phân phối hoặc thương mại, hàng hóa có thể phát sinh rủi ro trong quá trình vận chuyển bằng đường bộ, đường biển, đường sắt hoặc đường hàng không.
Khác với bảo hiểm tài sản tập trung vào những tài sản được kê khai theo hợp đồng, bảo hiểm hàng hóa hướng đến những mất mát hoặc hư hỏng của hàng hóa trong hành trình thuộc phạm vi bảo hiểm.
Doanh nghiệp có thể tham khảo dịch vụ bảo hiểm hàng hóa doanh nghiệp tại Insugo.vn để tìm hiểu các phương án bảo vệ phù hợp với loại hàng, tuyến vận chuyển và điều kiện giao nhận.
Bảo hiểm sức khỏe doanh nghiệp
Bên cạnh tài sản vật chất, nguồn nhân lực cũng là một yếu tố quan trọng đối với hoạt động kinh doanh. Chương trình bảo hiểm sức khỏe có thể giúp doanh nghiệp xây dựng phúc lợi cho người lao động theo quyền lợi, giới hạn và điều kiện của sản phẩm.
Doanh nghiệp có thể tìm hiểu thêm về bảo hiểm sức khỏe doanh nghiệp để tham khảo các giải pháp liên quan đến chi phí y tế, khám chữa bệnh, phẫu thuật và nằm viện theo điều khoản hợp đồng.
Việc kết hợp các nhóm bảo hiểm nên dựa trên nhu cầu thực tế và ngân sách của từng đơn vị, không nhất thiết phải mua tất cả sản phẩm cùng lúc. Mục tiêu là xây dựng phương án quản trị rủi ro phù hợp, minh bạch và có thể duy trì lâu dài.
8. Vì sao nên tìm hiểu bảo hiểm tài sản doanh nghiệp qua Insugo?
Lựa chọn bảo hiểm tài sản đòi hỏi doanh nghiệp phải hiểu rõ danh mục tài sản, đặc điểm rủi ro và điều khoản sản phẩm. Nếu chỉ dựa trên mức phí, doanh nghiệp có thể bỏ sót những điều kiện quan trọng ảnh hưởng đến quyền lợi khi xảy ra tổn thất.
Insugo.vn hướng đến việc hỗ trợ khách hàng tìm hiểu giải pháp bảo hiểm phù hợp với nhu cầu thực tế. Doanh nghiệp có thể trao đổi về loại tài sản, giá trị cần bảo vệ, địa điểm hoạt động và các rủi ro quan tâm để có cơ sở lựa chọn phương án bảo hiểm.
Khi tìm hiểu sản phẩm, doanh nghiệp nên ưu tiên các nội dung sau:
- Làm rõ phạm vi bảo hiểm và các trường hợp loại trừ.
- Xác định danh mục tài sản và số tiền bảo hiểm phù hợp.
- Đối chiếu mức phí với quyền lợi, giới hạn trách nhiệm và mức khấu trừ.
- Tìm hiểu quy trình thông báo tổn thất và chuẩn bị hồ sơ.
- Rà soát nhu cầu bổ sung bảo hiểm hàng hóa hoặc sức khỏe nhân sự nếu phù hợp.
Thông tin về phí, điều kiện tham gia, phạm vi bảo vệ và quyền lợi bồi thường cần được xác nhận theo quy tắc, điều khoản và báo giá chính thức của doanh nghiệp bảo hiểm. Việc tư vấn cần dựa trên thông tin trung thực về tài sản và hoạt động của khách hàng.
9. Kết luận
Bảo hiểm tài sản doanh nghiệp là một công cụ quản trị rủi ro giúp doanh nghiệp chủ động hơn trước những tổn thất vật chất đối với nhà xưởng, máy móc, thiết bị và công trình thuộc phạm vi bảo hiểm. Để lựa chọn phù hợp, doanh nghiệp cần kiểm kê tài sản, đánh giá rủi ro, xác định loại hình bảo hiểm và đọc kỹ điều khoản trước khi ký hợp đồng.
Bên cạnh bảo vệ tài sản, doanh nghiệp có thể xem xét thêm bảo hiểm hàng hóa và bảo hiểm sức khỏe nhân sự tùy theo nhu cầu thực tế. Đây là cách tiếp cận giúp kết nối việc bảo vệ tài sản vật chất, hàng hóa và nguồn nhân lực trong kế hoạch quản trị rủi ro.
Liên hệ Insugo.vn qua hotline 0967 176 077 để tìm hiểu giải pháp bảo hiểm tài sản doanh nghiệp và trao đổi phương án phù hợp với đặc điểm hoạt động của đơn vị bạn.
